Узурпація LTV: Чому селери платять за фулфілмент втратою клієнтської бази
 Наталія Савонік
Ілюзія великих оборотів: Чому ваш бренд вам не належить
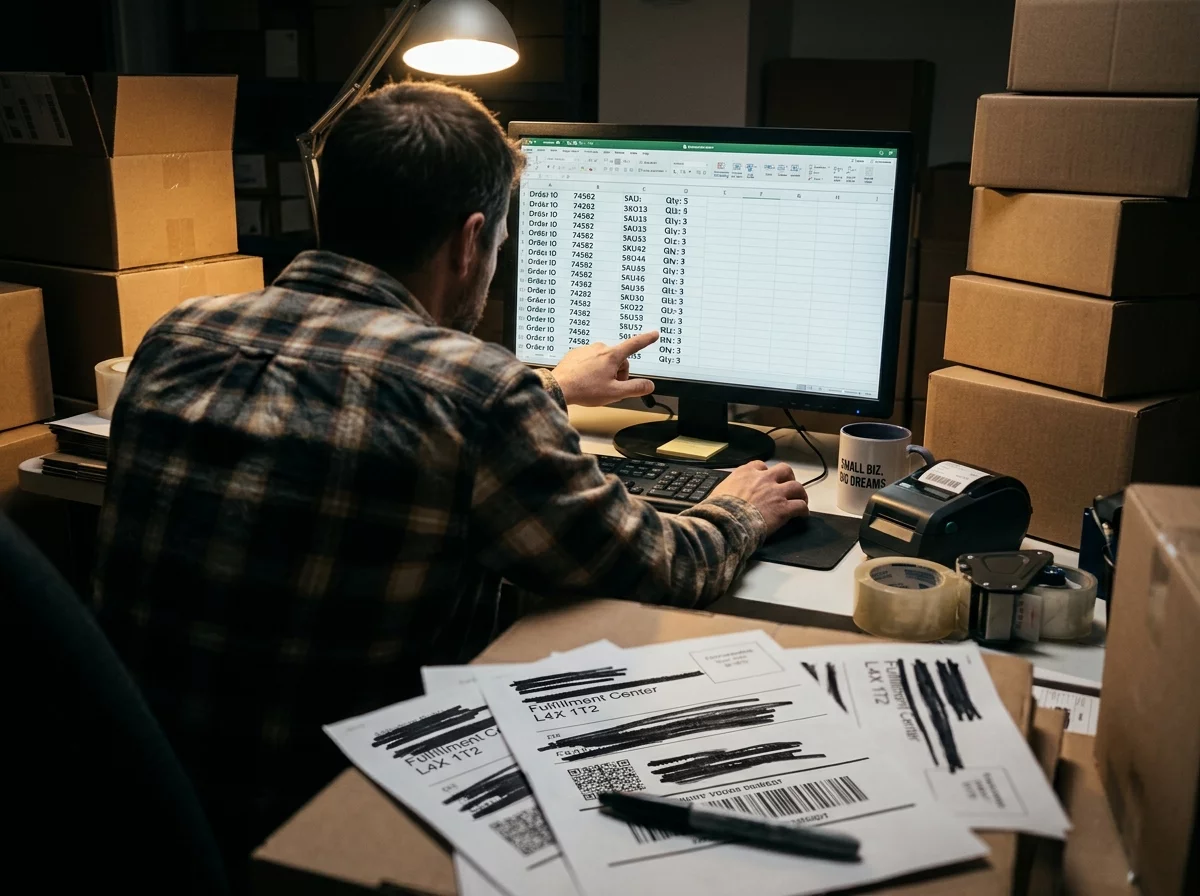
Більшість глобальних селерів регулярно фіксують рекордну виручку в дашбордах, але математика бізнесу залишається безжальною. Після вирахування комісій платформи, витрат на внутрішню рекламу та логістику, чиста маржа прагне до нуля. При цьому селер не має прямого доступу до покупця: він не може відправити email, запропонувати персональну знижку або зібрати фокус-групу.
У цій екосистемі покупець повністю належить алгоритму. Підприємець зведений до статусу безіменного комірника, який несе 100% фінансових ризиків, включаючи заморожування обігових коштів та блокування. Це реальність сучасної цифрової комерції, де платформа монетизує трафік, а селер просто оплачує банкет, зводячи свій ROI (Return on Investment — коефіцієнт окупності інвестицій) до мінімуму.
Узурпація клієнтських даних (Data Monopoly) в e-commerce — це архітектура ринку, при якій платформа-посередник повністю ізолює продавця від контактної та поведінкової інформації покупця, привласнюючи собі ексклюзивне право на монетизацію повторних покупок.
Економіка «сліпого» фулфілменту і математика нульового LTV
Великі торговельні майданчики агресивно монетизують свою монополію на дані. Метрика CAC (Customer Acquisition Cost — вартість залучення клієнта) безперервно зростає через перегріті внутрішні аукціони. Водночас LTV (Lifetime Value — пожиттєва цінність клієнта) для мікробізнесу штучно заморожений на нулі, оскільки всі повторні покупки йдуть через загальний пошук платформи.
Економіка сліпого фулфілменту позбавляє бізнес простору для маневру. Будь-яка алгоритмічна песимізація обрушує продажі, а примусова участь у глобальних акціях знищує залишки прибутку. Селер змушений постійно залучати новий холодний трафік, оплачуючи кліки одних і тих самих людей.
Чотири приховані витрати селера при роботі з маркетплейсом:
- Штрафи за локалізацію: прогресивні фінансові списання за неоптимальний географічний розподіл товарів по складській мережі.
- Плата за приймання: тарифи за фізичну обробку кожної одиниці вантажу при надходженні на розподільчий центр, що постійно зростають.
- Динамічне зберігання: агресивна шкала штрафів за сток, що повільно обертається, яка перетворює нерозпроданий товар на пасив.
- Внутрішній аукціон реклами: штучний перегрів ставок і ЧРВ (частки рекламних витрат) за видимість у пошуковій видачі платформи.
Децентралізація LTV: Архітектура сучасних партнерських мереж
Щоб вийти з гонки за збитковим трафіком, ринок поступово переходить від моделі абсолютної влади платформи до децентралізованих інфраструктурних мереж. У цій парадигмі SaaS-системи та партнерські компанії беруть на себе весь операційний бекенд, залишаючи підприємцю головний актив — базу лояльних споживачів.
Як суху бенчмарк-модель можна розглянути архітектуру Coral Club. Корпорація забирає на себе капіталомісткі процеси: глобальний R&D, міжнародну сертифікацію та транскордонний фулфілмент. Однак, на відміну від маркетплейса, партнер-організатор збуту отримує 100% юридичних прав на клієнтську структуру і довічний відсоток з рекурентних покупок (Retention).
Порівняння операційних моделей (Маркетплейс проти Партнерської MLM-інфраструктури):
- Володіння контактами: на цифровій вітрині дані приховані алгоритмом; у партнерській мережі повна база закріплена за творцем мережі.
- Заморожування капіталу: класичний селер кредитує закордонні фабрики і морозить капітали; інфраструктурний партнер використовує готові склади корпорації.
- Оплата логістики: продавець оплачує кожну милю до споживача зі своєї маржі; в партнерській мережі доставку фінальному покупцеві субсидує головна компанія.
- Можливість ретаргетингу: монополіст вимагає повторної оплати за клік (CAC); мережева інфраструктура дозволяє безпосередньо комунікувати з базою без рекламних бюджетів.
- Ризик втрати бізнесу: алгоритмічне блокування акаунту селера означає банкрутство; архітектура партнерської мережі юридично захищає клієнтський капітал дистриб'ютора.
Від постачальника коробок до власника мережі
Фундаментальний закон капіталізації: бізнес володіє реальною вартістю і підлягає системній оцінці тільки тоді, коли він фактично володіє базою постійних клієнтів, що генерує грошовий потік.
Поточна траєкторія глобального e-commerce не залишає ілюзій мікробізнесу. На масштабних торговельних платформах традиційний селер остаточно перетворився на постачальника дешевої ліквідності та платника інфраструктурних зборів за зберігання картону.
Виживання торговельного бізнесу в найближчі п'ять років вимагатиме жорсткої міграції. Підприємцям доведеться йти з екосистем, де вони є витратним операційним матеріалом, в інфраструктури з гарантованим правом на клієнтський капітал. Реальний бізнес полягає не в переміщенні фізичних коробок, а в довгостроковому контролі над лояльною мережею споживачів.